
 お客様
 行政書士
民泊では、必要経費や減価償却などを適切に計上することで、税負担を軽減できる場合があります。これから宿泊事業へ投資するなら、トレーラーハウスを使ったホテルも検討したい選択肢です。
大きな窓から海を眺める客室、富士山を望むデッキ、家族や友人だけで過ごせる貸切空間。トレーラーハウスなら、こうした宿泊体験を形にする計画を考えられます。ただし、よく紹介される「4年償却」は、すべての宿泊用トレーラーハウスへ一律に適用されるわけではありません。
投資として判断するには、次の3点をそろえて確認します。
- 税務:償却できる年数・金額と、自分に生じる税負担への影響
- 収支:節税効果を除いても、宿泊事業として収益を見込めるか
- 許認可:候補地・設置方法・設備で、営業開始まで進められるか
この記事では、民泊の節税の基本から、トレーラーハウスホテルの魅力、購入前に確認したい条件までを解説します。「民泊」は宿泊ビジネスの広い意味で用い、トレーラーハウスの事業案は主に旅館業の許可を受けて運営する計画を想定しています。
民泊で節税できる仕組みは?まず経費・減価償却・所得区分を確認
支出した全額が、その年の経費になるわけではない
宿泊事業の売上から、事業に必要な費用を差し引いて利益を計算します。清掃費、管理委託料、事業で使う水道光熱費などは、その内容や事業との関係を整理して計上します。私的利用を兼ねる支出は、事業分を区別する必要があります。
一方、長く使う車両や建物などの取得費は、原則として複数年に分けて経費化します。これが減価償却です。同じ取得額でも、適用される耐用年数や償却方法によって、各年の経費になる額が変わります。土地は減価償却できません。国税庁「減価償却のあらまし」
節税効果は、事業を行う人と使える仕組みで変わる
主な確認項目は次のとおりです。同じ投資でも、個人の副業か法人の事業かによって税務上の扱いが変わります。
| 検討する仕組み | 確認すること |
|---|---|
| 必要経費 | 事業に必要な支出か、私的利用が混ざっていないか、記録が残っているか |
| 減価償却 | 誰が取得し、どの資産区分で、いつから事業に使うか |
| 青色申告・法人化 | 対象となる所得・申告要件と、税負担以外の維持費や手続きを含めて有利か |
特に会社員の方は、「民泊の赤字を給与と相殺できる」と決めつけないことが大切です。国税庁は住宅宿泊事業の所得を原則として雑所得と説明しており、事業として行われていることが明らかな場合は事業所得になります。雑所得の赤字は、給与所得との損益通算ができません。旅館業の許可を取れば自動的に事業所得になるわけでもなく、実態に応じた判断が必要です。国税庁の民泊所得FAQ/損益通算
法人で取り組む場合も、宿泊事業を行う法人と利益が出ている法人が別なら、利益と費用を自由に合算できるわけではありません。事業主体と資金の出し方を、購入前に税理士へ伝えて確認します。
トレーラーハウスを使った節税が流行
条件が合えば、4年で減価償却できる場合がある
トレーラーハウスを使った節税が注目される大きな理由は、個別の仕様や用途によっては、4年の耐用年数で減価償却できる場合があることです。取得費を比較的短い期間で経費化できれば、事業を始めた当初の税負担を抑え、手元資金を残しやすくなります。
ただし、宿泊用のトレーラーハウスがすべて4年償却になるわけではありません。車両の仕様、設置方法、利用実態、契約や見積りの内容を示し、購入前に税理士へ確認する必要があります。具体的な判断条件と計算例は、後ほど詳しく解説します。
節税だけでなく、宿泊収入を生む事業資産になる
トレーラーハウスの魅力は、経費を計上するだけの節税商品ではなく、実際に宿泊者を受け入れて売上を生み出せる事業資産であることです。税務条件が合い、宿泊事業としても採算が取れれば、税負担を抑えながら新しい収益源を育てる計画になります。
さらに、既製品のような簡素な車両だけでなく、大きな窓や木の内装を備えたデザイン性の高いタイプもあります。海、富士山、森林などの景観と組み合わせれば、「そこへ泊まりに行きたい」と思わせる宿泊商品をつくれる点も、一般的な節税策にはない魅力です。
トレーラーハウスホテルという選択肢|景色を楽しむ宿をつくる
大きな窓と貸切空間で、「泊まりに行く理由」をつくれる
トレーラーハウスホテルは、車輪の付いたトレーラーハウスを客室などに活用する宿泊施設です。無機質な箱を並べる形だけではありません。大きな窓、木の内装、くつろげるリビングなどを備え、一室そのものを目的地にする計画も考えられます。
朝は窓越しの富士山を眺め、昼はデッキで食事をし、夜は家族だけで静かに過ごす。海沿いなら、サーフィンの後に戻ってくつろげる宿にする。眺望と過ごし方を組み合わせると、設備の数だけでは伝わらない宿の魅力が生まれます。
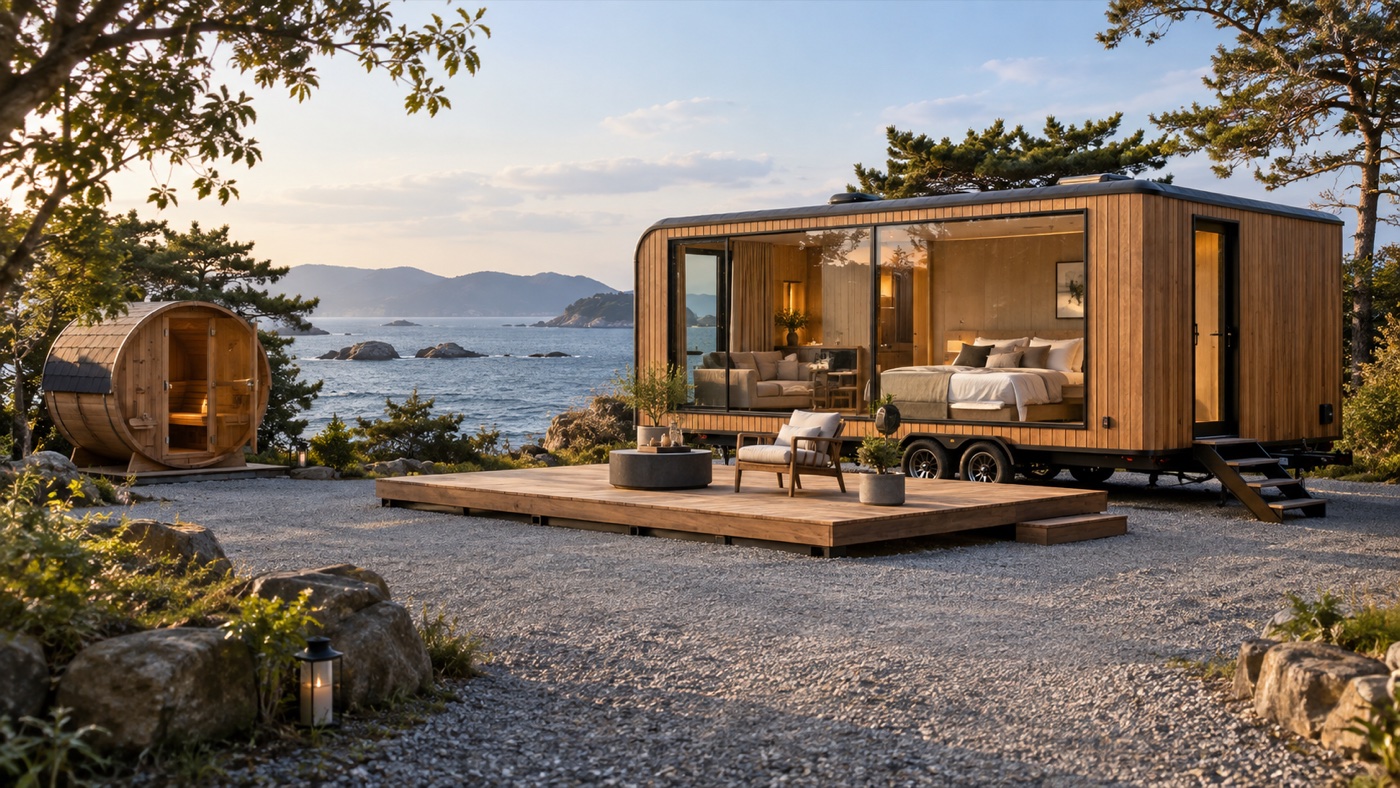
実際に、富士山の眺望とトレーラーハウス客室を紹介する宿泊施設もあります。これは商品としての実例であり、同じ地域・設備で同じ収益が得られることを意味しません。Mount Fuji Panorama Glamping公式サイト
1台から、複数台と独立デッキを組み合わせる計画まで
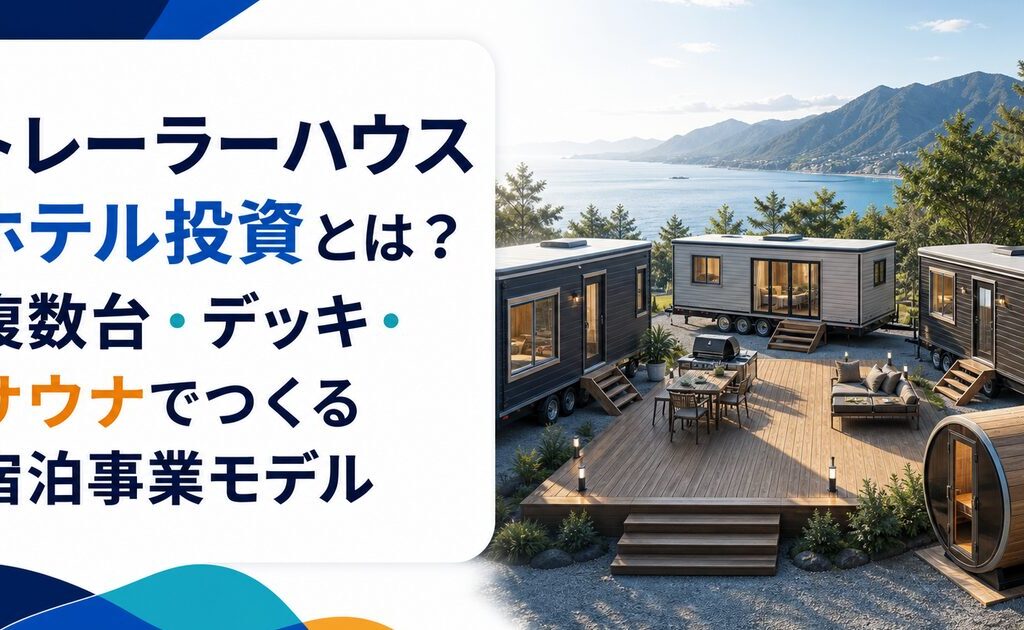
1台で小さく始める案に加え、寝室とリビングを別の車両に分け、中央に独立したデッキを置く案もあります。複数ユニットを配置し、小さなリゾートのような滞在空間へ育てる考え方です。
民泊GOでは、車両とデッキを固着させず、各車両の移動を妨げない配置を建築指導担当部署と協議しています。利用者には一体的な空間として楽しんでもらいながら、車両ごとの移動可能性を保つ計画です。隙間を空けるだけで全国どこでも認められるという意味ではなく、経路・配管・設置状態まで含めて確認します。
台数別の事業モデルやサウナを含む設備計画は、こちらで詳しく解説しています。
トレーラーハウスは4年で減価償却できる?購入前の確認条件
「車両だから4年」とは限らない
短期間で取得費を経費化できれば、事業初期の課税所得を抑える効果が期待できます。そのため、トレーラーハウスでは「4年償却」が紹介されることがあります。
ただし、耐用年数表の「被けん引車その他のもの」の4年という記載は、運送事業用・貸自動車業用などの区分の中にあるものです。宿泊客を受け入れる事業へ、その区分を自動的に当てはめることはできません。建築上、車両として扱われることと、税務上どの資産区分・年数になるかも別の判断です。減価償却資産の耐用年数等に関する省令・別表第一
見積書・車両仕様・設置図・事業の使い方を税理士へ示し、自分の計画に4年が適用できるかを確認してから発注します。税理士が必要と判断すれば、税務署への確認も行います。販売資料の償却年数だけで投資判断を確定させないことが重要です。
税負担がどう変わるかを、前提付きの数字で見る
次は仕組みを理解するための仮定例です。4年という区分を税理士に確認済みと仮定し、取得価額1,200万円の資産を事業専用・定額法で通年使用、十分な課税所得があり、税率を説明用に30%と置きます。
| 計算項目 | 説明用の概算 |
|---|---|
| 年間の減価償却費 | 1,200万円 ÷ 4年 = 約300万円 |
| 当年の税負担への影響 | 300万円 × 仮定の税率30% = 約90万円 |
| この数字が意味しないこと | 90万円の投資利益や、4年間での投資回収を示すものではありません |
約90万円は「その年に当該償却費がなかった場合」との単純比較です。別の物件投資より90万円有利という比較ではありません。実際の税率、所得区分、償却方法、事業使用月数、取得価額や最終年に残す帳簿価額1円などで計算は変わります。国税庁「定額法と定率法による減価償却」
短期の償却は主に経費計上と税負担の時期を変える仕組みです。償却費が減った後の税負担や、売却時の課税まで含めて手残りを比較してください。
土地・デッキ・付帯設備まで全部4年になるわけではない
取得費の内訳も確認します。土地は償却対象外で、独立したデッキや設備は本体と異なる資産区分になる場合があります。一方、運搬や使用開始に必要な支出など、本体の取得価額に含めるものもあります。見積りの項目ごとに、税理士と区分を整理しましょう。
中古品も、経過年数だけを見て「必ず2年で償却」と判断できません。中古資産の耐用年数には計算方法と適用条件があります。国税庁「中古資産の耐用年数」
購入・支払いだけで、その年の減価償却が始まるとは限りません。本来の目的で事業に使える状態や供用時期を確認する必要があります。年度途中の使用では月割りも関係します。年内・決算期内の開始を目指すなら、許認可・インフラ工事・検査の日程まで逆算しましょう。国税庁「事業の用に供した日」
トレーラーハウスホテルの収益性は?土地代・整備費・宿泊需要で考える
土地が安くても、整備費が大きくなることがある
地方には、都市部より土地の取得費を抑えられる候補地があります。景観を活かして宿を企画できる点も、トレーラーハウスホテルの魅力です。ただし、土地価格と車両価格だけを足した金額では、投資額を比較できません。
- 造成・地盤・搬入経路・駐車場の整備
- 電気・給水・排水・浄化槽などのインフラ
- デッキ・家具・空調・消防設備・寒冷地対策
- 設計・許認可・開業までの地代や資金負担
土地が安い理由が「水道を引くのが難しい」「搬入できない」「宿泊施設の計画に規制がある」ことなら、安さが利点にならない場合もあります。整備費を含む見積りで判断します。
景観と体験に、宿泊料金を払ってもらえるか
海・富士山・自然に囲まれた場所でも、眺望だけで予約が埋まるとは限りません。「誰が、何のために泊まり、いくら払うか」を先に決めます。家族向けの貸切空間、サーファー向けの動線、愛犬と過ごす庭など、客層に合った体験と設備を組み合わせます。
収支は平均宿泊単価 × 販売可能な客室数 × 営業日数 × 稼働率を売上の出発点にし、清掃・管理・予約サイト手数料・光熱費・修繕・地代などを差し引きます。繁忙期の単価と稼働率を一年中の数字に置かず、閑散期も分けて見積もりましょう。
さらに借入返済、税金、設備更新の積立を入れて、手元に残る資金を確認します。借入元本の返済は支出ですが、そのまま経費になるものではありません。販売会社の利回り資料は、含まれる費用と含まれない費用を確認して比較してください。
「想定どおり」「単価や稼働が下がる」「開業が遅れる」の3パターンで比較すると、節税効果だけでは見えない資金余力が分かります。税負担の軽減がなくても続けたい事業かを確かめると、投資判断がぶれにくくなります。
節税計画の前提は「その土地で営業できること」
車両でも、旅館業・消防・土地の確認は必要
トレーラーハウスを使えば、既存の建物を買う以外の方法で宿泊事業を検討できます。ただし、建築物に当たらない扱いになったとしても、宿泊営業の許認可や土地利用の規制までなくなるわけではありません。
民泊GOでは、所在地・配置・車両仕様・運営計画をもとに、旅館業、建築物該当性、消防、都市計画、農地転用や造成等の論点を整理します。市街化調整区域でも必ず営業できる、農地でもそのまま置ける、という判断はできません。
移動を妨げるデッキ・階段や配管、搬出経路などは建築物判定にも関係します。車両のカタログだけでなく、設置後の状態を示して協議することが重要です。国土交通省掲載「車両を利用した工作物」の取扱い資料
車両扱いと旅館業許可の関係は、次の記事で確認できます。
実務事例:旅館業以外の土地手続きで計画が白紙に
民泊GOで把握した案件に、農地を転用してトレーラーハウスの宿泊事業を計画したものがあります。旅館業側では近隣周知が不要でしたが、農地転用に関する地域との調整で同意が課題になりました。
自治会長から全員の同意がなければ承認できないとされ、調整が整わず、計画は白紙になりました。これは当該案件の経緯であり、農地転用に全国一律で住民全員の同意が必要という意味ではありません。
この事例から分かるのは、保健所の手続きだけを確認しても、事業全体を実施できるとは限らないことです。土地側の手続きと調整事項も、契約・発注前に確認します。
土地選びで確認する農地・盛土・排水・搬入路の論点を、こちらにまとめています。
節税も見据えたトレーラーハウスホテルを始める順番
税務上の確認と許認可の確認は、並行して進めます。償却の希望時期だけを先に決めず、営業を始められる時期も合わせて計画します。
民泊の節税とトレーラーハウス投資でよくある質問
トレーラーハウスなら固定資産税はゼロですか?
「本体が家屋として課税されるか」と「事業全体に固定資産税がかかるか」は別です。土地や付帯設備の課税に加え、本体が家屋に当たらなくても、事業用の償却資産として課税対象となる場合があります。建築物でないからすべて非課税とは判断せず、所在地の固定資産税担当部署(東京23区は都税事務所)と税理士へ確認してください。豊川市「家屋と償却資産の区分」/東京都主税局「固定資産税(償却資産)」
4年で償却したら、4年後は使えなくなりますか?
税務上の耐用年数は、宿泊営業を続けられる期間や製品保証をそのまま示すものではありません。継続使用できる状態、安全性、修繕・更新費用は別に確認します。償却が終わった後の税負担と設備更新も、当初の資金計画へ入れておきましょう。
住宅宿泊事業の届出で始めればよいですか?
トレーラーハウスなら自由に制度を選べるわけではありません。住宅宿泊事業には対象となる「住宅」の条件があり、旅館業とは制度も営業条件も異なります。この記事のリゾート型ホテル計画は、主に旅館業許可を前提に、所在地の保健所へ確認します。
土地や車両が未定でも相談できますか?
希望する地域や事業のイメージがある段階でもご相談いただけます。具体的な物件可否は所在地・資料をもとに確認しますが、先に探す土地の条件や、追加で必要になる情報を整理できます。
民泊GOが、トレーラーハウスホテルの実現条件を整理します
トレーラーハウスホテルには、景色のよい土地に自分のコンセプトで宿をつくる魅力があります。適用される減価償却も確認できれば、税負担を含めた資金計画を立てやすくなります。
民泊GOでは、候補物件の無料チェックを年間500件以上実施しています。所在地や図面などから、土地の規制、施設・設備、運営体制の論点を整理し、必要に応じて建築士・消防設備の専門家と連携して許可取得を支援します。件数は無料チェック全体の実績であり、トレーラーハウスだけの実績件数ではありません。
無料チェックは資料による初期確認です。現地調査や詳細設計等が必要な場合は、範囲と費用をご案内します。税額試算や4年償却の個別適用は税理士に確認し、民泊GOには「この土地・施設計画で宿泊事業を実現できるか」をご相談ください。
制度情報の確認日:2026年9月16日。許認可の解説と事例はトライアド行政書士事務所の実務に基づきます。税務の説明は国税庁等の公表資料に基づく一般情報です。
著者


行政書士 渡邊 雄一郎
トライアド行政書士事務所代表。法科大学院修了・法務博士・行政書士。民泊専門サービス「民泊GO」を運営し、住宅宿泊事業の届出、旅館業許可、特区民泊を中心に、消防・建築・近隣対応まで含めた民泊の立ち上げ支援を行っています。